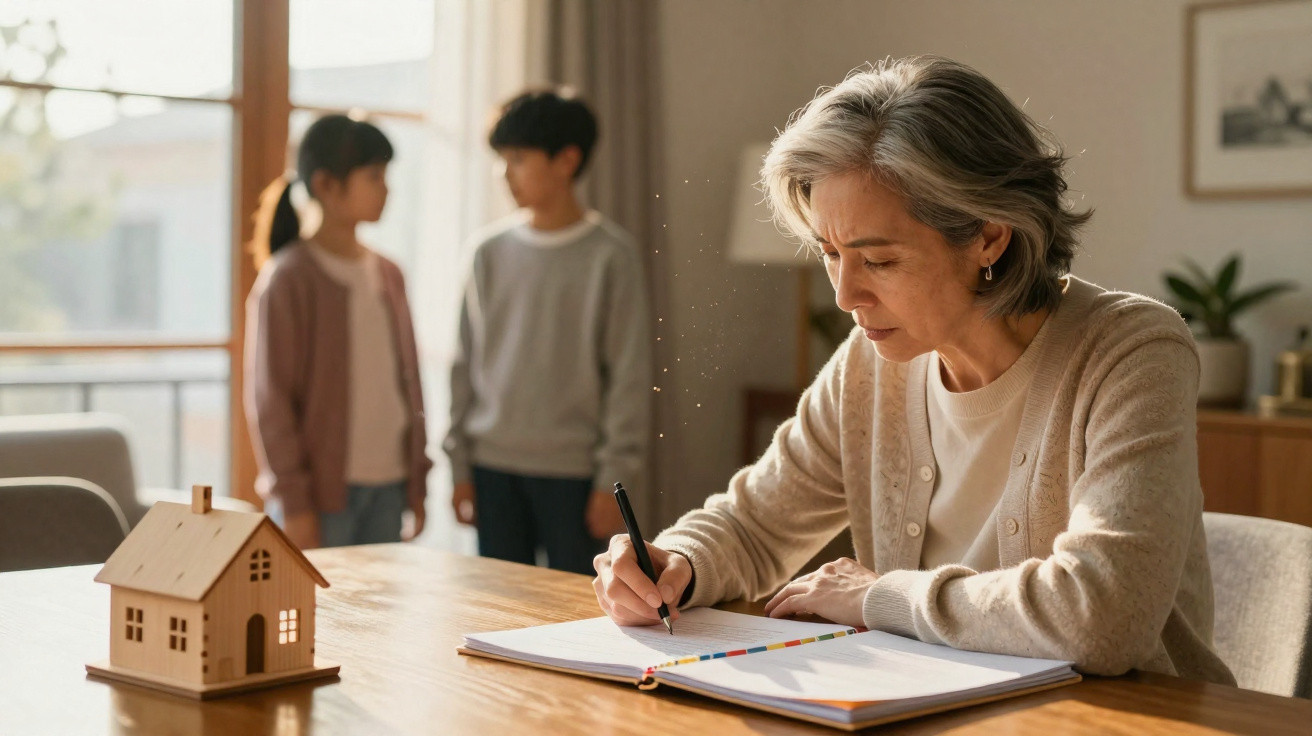
Der Notar schob einen ordentlich geordneten Stapel Unterlagen über den Tisch und sprach mit dem ruhigen, leicht gelangweilten Ton eines Menschen, der daran gewöhnt ist, Familien noch vor dem Mittagessen explodieren zu lassen.
Links saßen zwei erwachsene Kinder, noch in ihrer Arbeitskleidung; ihre Augen waren rot von einer Nacht voller E-Mails und alter WhatsApp-Screenshots.
Rechts saß eine Frau in den Fünfzigern, die Hand über einem dezenten goldenen Armband gefaltet: die letzte Partnerin des Vaters.
Der Vater war drei Wochen zuvor gestorben.
Die Kinder glaubten, nun über etwas zu sprechen, das jedes Kind als stillschweigend zugesichert empfindet: „unseren Anteil“.
Stattdessen begegneten sie einer neuen Realität, in der Eltern ihr Lebenswerk rechtlich an den eigenen Kindern vorbeileiten können.
Im Februar hat eine rechtliche Revolution im Erbrecht jahrhundertealte Familienrechte unauffällig neu geordnet.
Der eigentliche Schock erreicht die Wohnzimmer gerade erst.
Wenn das vertraute Familienmuster plötzlich kippt
Über Generationen hinweg war das Drehbuch rund um Tod und Geld beinahe langweilig vorhersehbar.
Eltern arbeiteten, sparten, kauften – wenn es möglich war – ein Haus, und eines Tages wurde dieses Haus zum finanziellen wie emotionalen Anker ihrer Kinder.
Nun verschiebt eine neue Welle von Februar-Reformen dieses Muster in vielen westlichen Ländern.
In manchen Rechtsordnungen werden Vorschriften, die den Pflichtteil der Kinder schützten, gelockert; zugleich nehmen Umgehungsmöglichkeiten über Trusts, Lebensversicherungen und ausländische Testamente zu.
Diese Revolution kommt nicht mit Feuerwerk daher.
Sie findet ihren Weg über Kleingedrucktes und diskrete Termine beim Notar.
Ein Fall, über den Nachlassplaner diesen Winter sprechen, veranschaulicht das.
Ein pensionierter Unternehmer, 72 Jahre alt, zwei Kinder aus erster Ehe und eine zweite Ehefrau, die er erst spät im Leben kennengelernt hatte.
Jahrelang stellte das örtliche Recht sicher, dass mindestens die Hälfte seines Vermögens an seine Kinder ging – unabhängig davon, was er in sein Testament schrieb.
Dann erweiterte eine Februar-Reform die Möglichkeiten, Vermögen über flexible, im Ausland geführte Konstruktionen zu übertragen.
Mit Unterstützung von Beratern brachte er wesentliche Vermögenswerte in eine Struktur ein, die allein seine Ehefrau als Begünstigte nannte.
Als er starb, hatten die Kinder auf dem Papier technisch gesehen weiterhin „Rechte“.
Praktisch war jedoch fast alles von wirklichem Wert bereits ihren Händen entglitten.
Darin liegt die stille Macht juristischer Details.
Eltern müssen nicht vor Gericht ziehen, um ihre Nachkommen zu übergehen.
Sie unterzeichnen schlicht neue Vertragsarten, eröffnen Konten in anderen Rechtsordnungen, nutzen Lebensversicherungsmäntel und maßgeschneiderte Trusts.
Gesetzgeber sagen, sie reagierten damit auf moderne Familien, Unternehmertum und längere Lebenszeiten.
Kritiker sehen darin etwas Härteres: das Ende der automatischen Abstammungslinie, also der Vorstellung, dass Blutsverwandtschaft allein einen Anteil an der Familiengeschichte sichert.
Darunter tritt eine unverblümte Frage hervor.
Wer „verdient“ im Jahr 2026 ein Erbe?
Wie Eltern ihre Kinder heute in der Praxis umgehen
Die neuen Instrumente wirken selten spektakulär.
Einer der häufigsten Schritte ist geradezu brutal einfach: Statt der klassischen Erbfolge werden Begünstigtenvereinbarungen genutzt.
Anstatt abzuwarten, bis Vermögen nach erbrechtlichen Regeln aufgeteilt wird, zahlen Eltern Ersparnisse in Produkte ein, bei denen sie unmittelbar festlegen, wer das Geld erhält.
Lebensversicherungen, Vorsorgekonten und bestimmte Anlageprodukte stehen teilweise ausserhalb der herkömmlichen erbrechtlichen Logik.
Ein Elternteil kann dort still und leise den Partner, eine gemeinnützige Organisation oder einen entfernten Neffen eintragen – und die eigenen Kinder auslassen.
Solche Begünstigtenfestlegungen können die Standardregeln, welche Kinder früher schützten, mitunter überlagern.
Die gesamte Revolution passt auf ein einseitiges Formular.
Oft beginnen die Fehler lange bevor ein bewusstes „Umgehen“ geplant ist.
Eine geschiedene Mutter formuliert ihr Testament neu, vergisst aber das vor zwanzig Jahren eröffnete Pensionskonto, auf dem ihr Ex-Partner noch immer als alleiniger Begünstigter steht.
Ein Vater heiratet erneut und verspricht beim Sonntagsessen vage, dass „eines Tages alles fair sein wird“, unterschreibt dann aber zu Lebzeiten eine Urkunde, mit der er die Familienwohnung seiner neuen Ehefrau schenkt.
Wir alle kennen diesen Moment, in dem Geld unangenehm wirkt und morgen noch weit weg erscheint.
Die Kinder erkennen die Lücke erst, wenn die Trauer sie bereits zerreisst.
Sie wühlen sich durch PDFs, alte E-Mails und Bankbriefe, um zu begreifen, wie lebenslange unausgesprochene Erwartungen durch wenige Unterschriften zusammenbrechen konnten.
Viele Familien überrascht, dass das Recht auf schriftlich belegte Tatsachen reagiert, nicht auf Geschichten.
Gerichte bewerten nicht, „wer während der Chemotherapie da war“ oder „wer jeden Sonntag angerufen hat“, sofern dies nicht ausdrücklich an einen Vertrag oder einen rechtlichen Status geknüpft ist.
Wie ein Notar mir mit einem müden Achselzucken sagte:
„Das Gesetz belohnt keine guten Söhne und bestraft keine schlechten. Es folgt den Unterlagen. Das ist alles.“
Hier hilft ein wenig nüchterne Klarheit.
Bevor Gefühle eskalieren, können Familien eine einfache Liste jener Stellschrauben durchgehen, welche die Erbfolge im Stillen verändern:
- Begünstigtenregelungen bei Lebensversicherungen, Pensionen und Sparkonten
- Schenkungen zu Lebzeiten: Wohnungen, Geld, Unternehmensanteile
- Trusts oder Holdinggesellschaften im Ausland, die oft als „Steuerinstrumente“ vermarktet werden
- Testamente, die in einer anderen Rechtsordnung verfasst wurden als jener, in der die Familie tatsächlich lebt
- Darlehen innerhalb der Familie, die nie zurückgezahlt werden und dadurch Vermögen faktisch verschieben
Jeder dieser Punkte kann das endgültige Verhältnis wesentlich stärker verändern als das Testament, auf das sich alle fixieren.
Mit dem Ende des „automatischen“ Erbes leben
Es gibt einen praktischen Weg durch diese neue Landschaft, ohne den Verstand zu verlieren.
Beginnen Sie mit einer schonungslos ehrlichen Übersicht: Was besteht auf dem Papier, auf wessen Namen läuft es und welchem Recht unterliegt es?
Nicht das, was Menschen „beabsichtigen“ oder „immer gesagt haben“.
Jedes Konto, jede Polizze, jede Eigentumsurkunde.
Prüfen Sie anschliessend, wer tatsächlich jeweils eingetragen ist.
Eltern, Kinder, Partner, Ex-Partner, Geschwister oder gemeinnützige Organisationen.
Das klingt trocken, doch genau diese Übung legt häufig die tatsächliche Familiengeschichte offen.
Seien wir ehrlich: Niemand macht das wirklich jeden einzelnen Tag.
Es alle paar Jahre einmal zu tun, ist bereits ein kleiner Akt des Widerstands gegen das Chaos.
Die andere, sanftere Seite dieser Revolution spielt sich am Küchentisch ab.
Viele Eltern fühlen sich innerlich zerrissen: Sie lieben ihre Kinder, möchten aber zugleich einen neuen Ehepartner absichern, eine loyale Pflegeperson belohnen oder eine Sache unterstützen, an die sie glauben.
Kinder wiederum gehen oft von einem moralischen Anspruch auf „ihren Anteil“ aus, besonders wenn sie für alternde Eltern Zeit oder Geld geopfert haben.
Wenn niemand es wagt, diese Dinge auszusprechen, werden die Februar-Reformen zum perfekten Sturm.
Mehr Freiheit für Eltern, mehr rechtliche Mittel – aber dieselben alten Sprachlosigkeiten.
Ein einfühlsamer Schritt besteht darin, zu reden, bevor jemand krank wird.
Dabei geht es nicht um Beträge, sondern um Grundsätze.
Für wen fühlen Sie sich verantwortlich?
Was macht Ihnen an der Zukunft Angst?
Nachlassplaner wiederholen derzeit immer wieder denselben Satz:
„Die alte Regel lautete: Das Gesetz schützt Ihre Kinder, selbst wenn Sie nichts tun. Die neue Regel lautet: Wenn Sie nichts tun, wird jemand enttäuscht sein.“
Was können Familien also tatsächlich tun, ausser sich Sorgen zu machen?
Sie können:
- Eine verständliche Erklärung einholen zu den aktuell geltenden erbrechtlichen Regeln an ihrem Wohnort
- ein ruhiges Familiengespräch organisieren, möglichst in Anwesenheit einer neutralen dritten Person
- Begünstigtenformulare aktualisieren, ebenso sorgfältig wie Passwörter für soziale Medien
- jedes Versprechen, dass „dieses Haus eines Tages zu gleichen Teilen geteilt wird“, schriftlich festhalten
- akzeptieren, dass ungleich nicht immer unfair bedeutet, Unerklärtes jedoch meist wie Verrat empfunden wird
Das Recht verändert sich rasch.
Familien können sich entweder von ihm mitreissen lassen oder behutsam mitgestalten, wie es ihre eigene Geschichte prägt.
Eine neue emotionale Landkarte dessen, was Eltern ihren Kindern „schulden“
Hinter dieser Februar-Verschiebung im Erbrecht verläuft ein tieferer kultureller Riss.
Jahrhundertelang galten Kinder als natürliche Fortsetzung eines Lebenswerks; die Blutlinie versprach nahezu selbstverständlich ein materielles Echo dieser Geschichte.
Heute stellt das Recht leise eine schärfere Frage: Sind Kinder aus Recht oder aus Entscheidung Erben?
Manche werden diese Veränderung begrüssen.
Sie sehen Eltern, die Scheidung, Burn-out, Pandemien und unsichere Arbeitsverhältnisse überstanden haben und die Freiheit wollen, jene Menschen zu unterstützen, die tatsächlich zu ihnen gehalten haben.
Andere empfinden, dass etwas Wesentliches zerbricht: ein Gesellschaftsvertrag, der jeder Generation versicherte: „Vielleicht wirst du nicht reich, aber du wirst nicht mit nichts zurückbleiben.“
In der Praxis improvisieren Familien.
Manche Eltern unterzeichnen formelle Vereinbarungen, die jedem Kind einen Mindestbetrag zusagen, und nutzen für den Rest flexible Instrumente.
Manche Kinder beschliessen, überhaupt nicht mit einem Erbe zu rechnen und betrachten jeden erhaltenen Betrag als unerwartet statt als geschuldet.
Aus all dem ergibt sich eine einfache, schwierige Disziplin: früh sprechen, klar schreiben und akzeptieren, dass Liebe und Geld niemals exakt dieselben Wege nehmen werden.
| Kernpunkt | Detail | Nutzen für Leserinnen und Leser |
|---|---|---|
| Die tatsächlichen Unterlagen erfassen | Vermögen, Begünstigte und Rechtsordnungen auflisten, nicht nur „wer was verdient“ | Macht aus diffuser Angst konkrete nächste Schritte |
| Vor der Krise sprechen | Grundsätze und Erwartungen teilen, solange alle gesund sind | Verringert Schock, Groll und Druck in letzter Minute |
| Die neuen Instrumente bewusst einsetzen | Lebensversicherungen, Schenkungen und Trusts können komplexe Familien ausgleichen oder Brüche vertiefen | Hilft, rechtliche Entscheidungen mit der emotionalen Realität abzustimmen |
Häufige Fragen:
- Frage 1: Können meine Eltern mich rechtlich vollständig von ihrem Erbe ausschliessen?
- Frage 2: Was hat sich durch die jüngsten Februar-Reformen geändert, über die alle sprechen?
- Frage 3: Hat ein Testament Vorrang vor Begünstigtenregelungen bei Lebensversicherungen oder Pensionen?
- Frage 4: Wie können erwachsene Kinder ihre Rechte schützen, ohne einen Familienkrieg zu beginnen?
- Frage 5: Wir sind eine Patchworkfamilie; was ist der klügste erste Schritt, um spätere Katastrophen zu vermeiden?
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen