Kurz vor Ladenschluss im Supermarkt fallen sie Ihnen an der Kassa auf: Ein Einkaufswagen ist voll mit Marken, die man von Instagram kennt, der andere mit Eigenmarken, gezielt ausgewählten Aktionen und einem zerknitterten Einkaufszettel. Die erste Kundin hält eine Platinumkarte hin, ohne auf den Endbetrag zu schauen. Die zweite hält inne, prüft den Kassenzettel, rechnet ihr Budget im Kopf nach und stellt leise einen Luxusjoghurt zurück ins Regal. Gleicher Ort, ähnliche Lebensmittel – aber ein völlig anderer Umgang mit Geld.
Auf dem Papier müsste die Person mit der auffälligeren Karte doch „gewinnen“. Höheres Gehalt, mehr Spielraum für Fehler, weniger Stress – oder?
Doch viele Menschen mit niedrigem Einkommen spielen im Stillen, Tag für Tag und beinahe unbemerkt, langfristig mit ihrem Geld. Und sie werden darin ausgesprochen gut.
Warum ein niedrigeres Einkommen die Finanzkompetenz schärfen kann
Wenn vom Einkommen kaum Raum für Fehlentscheidungen bleibt, gleicht jede finanzielle Wahl einem Gang über eine schmale Brücke. Man schaut öfter nach unten und setzt jeden Schritt bedachter. Diese dauernde Nähe zum Abgrund ist nicht besonders glamourös, formt aber Gewohnheiten, die Wohlstand allein nicht vermittelt.
Menschen mit geringem Einkommen kennen die Preise für Nudeln, Miete, Benzin, Schulsachen und Handytarife oft auswendig. Nicht aus Besessenheit, sondern aus Notwendigkeit. Dadurch entsteht eine Art finanzielles „Muskelgedächtnis“, das viele Besserverdienende schlicht auslassen können. Luxus bedeutet, aufmerksam zu sein, obwohl man es nicht unbedingt sein müsste.
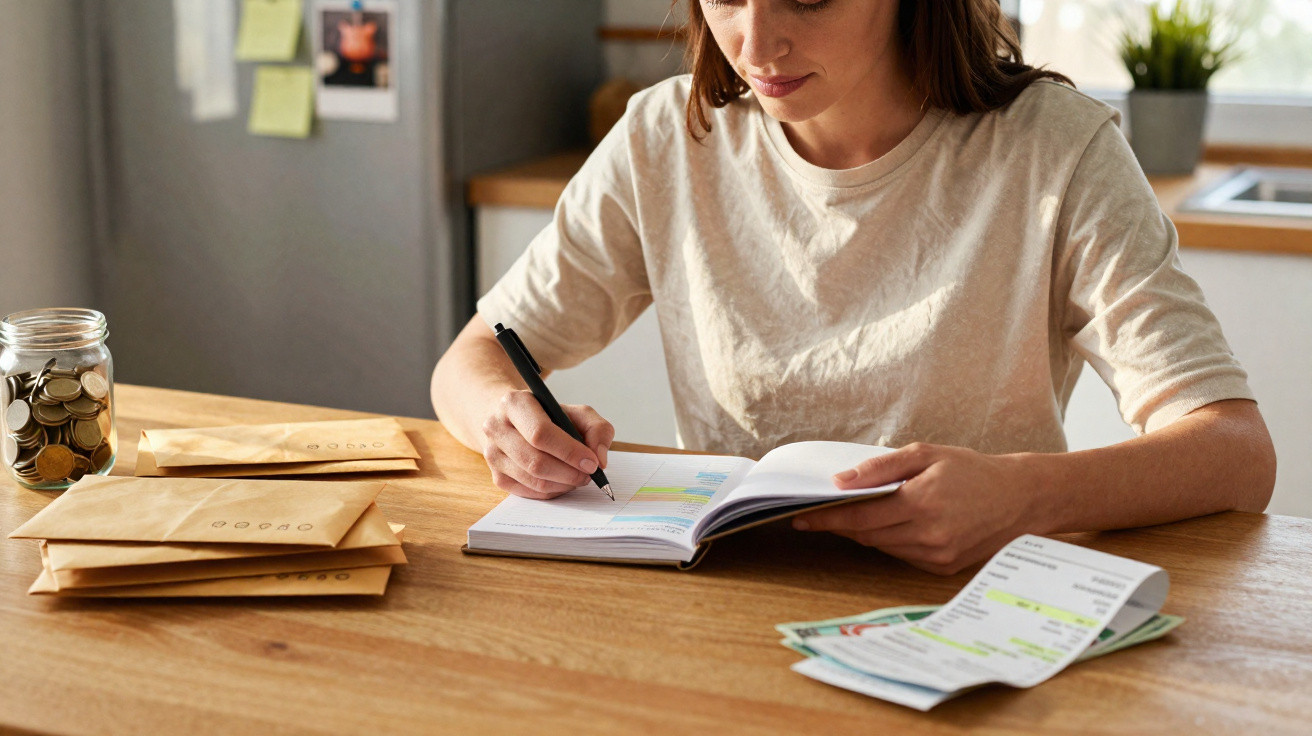
Nehmen wir etwa Carla, eine Pflegeassistentin, die gerade genug verdient, um eine kleine Wohnung und die Kinderbetreuung für ihren Sohn zu bezahlen. Jeden Monat sitzt sie mit Stift, Notizbuch und ihrer Banking-App am Küchentisch. Sie teilt ihr Gehalt auf Miete, Lebensmittel, Mobilität und einen winzigen Sparposten auf, den sie „künftige Notfälle“ nennt.
Eines Tages geht die Waschmaschine kaputt. Während ihre Kolleginnen in schickerer Kleidung panisch ihre Kreditkarten zücken, nimmt Carla ruhig Geld aus diesem kleinen Notfalltopf. Dahinter steckt kein Zauber, sondern wiederholte, langweilige und fast unsichtbare Disziplin. Sie macht sich weiterhin Sorgen. Sie fühlt sich noch immer finanziell unter Druck. Aber sie fragt sich nie, wohin „ihr ganzes Geld verschwunden ist“.
Die Logik dahinter ist einfach: Wenn sich Fehler nicht durch ein höheres Gehalt ausgleichen lassen, muss man sie wahrnehmen, analysieren und gegensteuern. Mit der Zeit erkennen Menschen mit niedrigem Einkommen daher oft schonungslos klar, was wichtig ist und was nicht.
Sie lernen, Bedürfnisse und Wünsche so präzise zu trennen, dass selbst ein CFO beeindruckt wäre. Sie wissen, dass jedes Abo, jeder Spontankauf und jeder „Das habe ich mir verdient“-Kauf etwas anderem Geld wegnimmt. Knappheit macht nicht automatisch klug, aber sie zwingt dazu, schneller zu lernen.
Menschen mit hohem Einkommen verschieben diesen Lernprozess häufig. Bequemlichkeit verdeckt finanzielle Lecks – bis sie es nicht mehr tut.
Die stillen Systeme von Menschen mit niedrigem Einkommen, die Wohlhabende später übernehmen
Menschen mit kleinerem Einkommen sprechen selten über „Vermögensstrategien“. Sie reden eher von Kuverts, Gläsern oder farbigen Notizen am Kühlschrank. Doch solche kleinen, selbst entwickelten Systeme ähneln oft genau den Methoden, die teure Finanzberater ihren Spitzenkundinnen und -kunden empfehlen.
Eine verbreitete Gewohnheit besteht darin, fixe Kosten in einer strengen Reihenfolge zuerst zu bezahlen: Miete. Energie. Lebensmittel. Mobilität. Erst danach kommt alles andere. Das klingt simpel, beinahe langweilig. Doch diese Prioritätenliste schützt vor Chaos, wenn etwas schiefläuft.
Viele greifen zudem zu einfachen Tricks: Sie verteilen Geld auf unterschiedliche Konten, lassen für bestimmte Ausflüge die Karte zu Hause oder kaufen Lebensmittel mit Bargeld ein. Wenig Technik, ein wenig altmodisch – und sehr wirksam.
Dazu kommt die Philosophie ohne Überraschungen. Menschen mit niedrigem Einkommen führen oft eine gedankliche oder tatsächliche Liste kommender Ausgaben: Schulausflüge, Jahresversicherungen, Geburtstage, Pickerl-Termine. Diese Liste kann im Kopf, in einer Notiz-App oder in einem Papierkalender stehen.
Diese Gewohnheit entschärft finanzielle Stolperfallen, die die Budgets vieler Gutverdienender sprengen. Während jemand mit einem sechsstelligen Einkommen die Kfz-Steuer wieder plötzlich „vergisst“, legt die Person mit deutlich weniger Einkommen seit drei Monaten jeweils fünf oder zehn Euro zur Seite. Wir alle kennen diesen Moment: Eine Ausgabe, von der man ganz genau wusste, dass sie kommt, fühlt sich trotzdem wie ein Schock an.
Diese Herangehensweise hat weniger mit Verzicht als mit Voraussicht zu tun. Wenn der Spielraum klein ist, treffen Überraschungen härter – also trainiert man sein Gehirn darauf, sie früh zu erkennen. Man beginnt zu fragen: „Was wird mich nächsten Monat oder in drei Monaten treffen?“
Allein diese Frage verändert alles. Sie macht aus einem passiven Opfer von Rechnungen eine aktive Person am Steuer des eigenen Cashflows. Menschen mit niedrigem Einkommen werden oft zu Expertinnen und Experten darin, unregelmäßiges Chaos in regelmäßige, vorhersehbare Muster zu verwandeln.
Viele Spitzenverdiener entdecken dieselben Muster erst nach einer Krise, einer Kündigung oder einem schmerzhaften Weckruf durch Schulden.
Was jede und jeder aus der Geldklugheit bei niedrigem Einkommen lernen kann
Eine der wirksamsten Methoden von Menschen mit geringem Einkommen wirkt beinahe zu einfach: die Regel „Zahl dich selbst zuletzt, aber immer“. Nachdem Miete, Essen und Mobilität bezahlt sind, legen sie trotzdem einen kleinen Betrag für Ersparnisse oder Schuldenrückzahlung weg. Selbst wenn es nur fünf Euro sind. Selbst wenn es wehtut.
Entscheidend ist nicht die Höhe, sondern die Regelmäßigkeit. Nach einem Jahr ist diese kleine Überweisung nicht mehr bloß symbolisch, sondern echtes Geld. Nach drei Jahren wird daraus Sicherheit. Über ein Jahrzehnt hinweg entstehen daraus Wahlmöglichkeiten.
Seien wir ehrlich: Niemand schafft das wirklich jeden einzelnen Tag. Das Leben kommt dazwischen. Doch Menschen mit niedrigem Einkommen, die meistens dranbleiben, zeigen, dass Fortschritt weniger vom Einkommen als vom Rhythmus abhängt.
Ein häufiger Fehler von Besserverdienenden lautet: „Ich kümmere mich um mein Geld, sobald ich mehr verdiene.“ Menschen mit niedrigem Einkommen wissen, dass dieses „sobald“ nie kommt. Die Gewohnheiten, die Sie heute aufbauen, wachsen mit der nächsten Gehaltserhöhung einfach mit.
Hinzu kommt die emotionale Falle, Stress durch Ausgaben zu verdrängen. Natürlich passiert das auch Menschen mit geringem Einkommen. Niemand handelt vollkommen rational. Sie spüren die Folgen jedoch meist schneller und finden deshalb auch schneller wieder heraus.
Falls Sie sich darin wiedererkennen, ist der erste freundliche Schritt nicht Scham, sondern Neugier. Wofür geben Sie Ihr Geld tatsächlich aus? Was versuchen Sie zu beruhigen, wenn Sie auf „Jetzt kaufen“ klicken?
„Armut hat mir beigebracht zu planen. Nicht weil ich von Natur aus organisiert bin, sondern weil der Preis dafür, nicht zu planen, zu hoch war“, erzählte mir einmal ein Leser. „Als ich endlich mehr verdiente, änderte ich meine Systeme nicht. Ich änderte nur die Zahlen.“
- Verfolgen Sie einen Monat lang eine einzige Kategorie – nur Lebensmittel oder nur Essen außer Haus –, bevor Sie versuchen, alles zu erfassen.
- Legen Sie eine „nicht verhandelbare“ Reihenfolge für Rechnungen fest und halten Sie sich daran, auch wenn die Versuchung groß ist.
- Ergänzen Sie bei jedem Gehalt einen kleinen Posten für die „langweilige Zukunft“, ganz gleich, wie gering er ausfällt.
- Nutzen Sie getrennte Konten oder Apps, damit Ausgabengeld nicht mit Geld für Rechnungen vermischt wird.
- Übernehmen Sie eine Gewohnheit von der finanziell gelassensten Person mit niedrigem Einkommen, die Sie kennen.
Wie „gut mit Geld umgehen“ wirklich aussieht
Vielleicht verläuft die entscheidende Grenze also nicht zwischen hohem und niedrigem Einkommen. Vielleicht trennt sie Menschen, die ihrem Geld direkt in die Augen sehen, von jenen, die wegschauen, bis etwas zerbricht. Viele Menschen mit geringem Einkommen werden früh zu diesem unverwandten Blick gezwungen. Sie lesen jede Zeile auf der Rechnung. Sie verhandeln. Sie stellen Fragen. Sie sagen „diesen Monat nicht“, auch wenn ihre Freundinnen und Freunde das nicht müssen.
Das ist kein Mangel an Ehrgeiz. Es ist eine andere Form von Intelligenz: die unspektakuläre, beständige Art, die in sozialen Medien kaum sichtbar ist, sich aber im Hintergrund stetig verstärkt.
Wenn Sie mehr verdienen, können Sie sich diese Intelligenz abschauen. Nicht indem Sie so tun, als wäre Geld knapp, obwohl es das nicht ist, sondern indem Sie dieselbe Klarheit bei Prioritäten übernehmen, künftige Kosten ebenso voraussehen und kleine Ersparnisse genauso beharrlich verfolgen.
Wenn Sie weniger verdienen, leisten Sie möglicherweise bereits den schwierigen Teil, den die meisten überspringen. Sie schaffen Systeme, Bewusstsein und Widerstandskraft unter Druck. Diese Fähigkeiten verschwinden nicht mit einer Gehaltserhöhung. Sie wachsen mit. Die Frage lautet weniger „Wer verdient mehr?“ als „Wessen Gewohnheiten funktionieren noch, wenn sich morgen alles verändert?“
| Kernpunkt | Detail | Nutzen für Leserinnen und Leser |
|---|---|---|
| Aufmerksamkeit schlägt Einkommen | Menschen mit niedrigem Einkommen überwachen jede Ausgabe und planen voraus | Zeigt, dass Sie Ihre finanzielle Situation verbessern können, ohne auf eine Gehaltserhöhung zu warten |
| Einfache Systeme gewinnen | Kuverts, Rechnungsreihenfolge, kleine automatische Sparbeträge | Liefert konkrete Werkzeuge zum Nachmachen, ohne komplizierte Apps zu benötigen |
| Gewohnheiten wachsen mit dem Einkommen | Fähigkeiten aus einem knappen Budget funktionieren bei höherem Gehalt noch besser | Motiviert dazu, jetzt starke Gewohnheiten aufzubauen – unabhängig vom Einkommen |
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen